Programa para extranjeros sin:
Residencia, Seguro Social o Ingresos en EEUU
Préstamos para Familias con ingresos moderados
0% de pago inicial - 100% de financiación
Todos Los Programas Del Gobierno
Primer Comprador, Rural y Veteranos
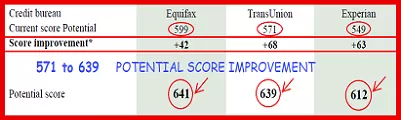
Pregunte sobre nuestro programa
Para mejorar su puntaje de credito...
Con tan solo...
500 Credito!!!
No se preocupe y someta una aplicacion
Nosostros le ayudaremos.
Contactenos para analizar su caso.
No se preocupe y someta una aplicacion
Nosostros le ayudaremos.
Préstamos hasta el 90% de financiacion
Para compras de hasta $830,000
Estas comprando casa y tratando de averiguar que gastos de cierre esperar en los préstamos hipotecarios? A continuación, voy a repasar los costos de cierre más comunes.
¿Pero te podrías preguntar qué es exactamente un costo de cierre? Los costos de cierre son básicamente los gastos incurridos en el proceso de completar la transacción de compra de vivienda por encima del precio de compra de la propiedad que usted está planeando comprar. Estos costos de cierre difieren ligeramente de préstamo a préstamo y aunque inicialmente no puede parecer una gran cosa, teniendo en cuenta que usted está comprando una propiedad vale la pena estudiarlo bien pues en realidad puede agregar miles de dólares!
Antes de entrar en detalle con algunos de los costos de cierre más típicos vistos en la mayoría de los programas de préstamos hipotecarios, le invito a ver este video de la Oficina de Protección Financiera del Consumidor en lo que respecta a los costos de cierre del préstamo hipotecario.
Veamos entonces los costos más típicos que generalmente aparecen en todos los préstamos:
• Honorario de originación de préstamos - Un honorario de originación es una comisión inicial cobrada por un prestamista por procesar una nueva solicitud de préstamo, utilizada como compensación por poner el préstamo en el lugar generalmente entre 0,5 y 1% en préstamos hipotecarios.
• Tarifa de transacción: la tasa que el prestamista y cualquier corredor hipotecario cobran al prestatario por hacer el préstamo hipotecario
• Cuota de depósito - Un cargo a un prestatario cuando un banco hipotecario u otro prestamista pequeño debe pedir prestado dinero a corto plazo para poder prestar dinero en préstamos hipotecarios.
• Cargo de revisión de documentos: honorario pagado a los abogados del banco antes del cierre del préstamo para revisar los documentos legales relacionados con la liquidación de una propiedad.
• Cuota de Puntos de Descuento - Interés pre-pagado sobre el Préstamo Hipotecario. Cuantos más puntos pague, menor será la tasa de interés del préstamo y viceversa. Los prestatarios normalmente pueden pagar de cero a dos puntos, dependiendo de cuánto quieran bajar sus tarifas. Este tipo de punto es deducible de impuestos.
• Cuota de Tasación - Una tarifa que cubre el costo de tener un evaluador profesional evaluar una casa y estimar el valor de mercado de la casa. El costo es a menudo alrededor de $ 400 a $ 600 en la mayoría de los mercados, pero las características únicas y las casas remotas pueden costar más para tasar.
• Cargo de informe de crédito - Una tarifa para pagar un informe detallado del historial de crédito de un individuo, que el prestamista necesitará para determinar la solvencia de los solicitantes de préstamos.
• Cuota de Servicio de Impuestos - Una tarifa pagada a una agencia de servicios de impuestos para buscar impuestos sobre la propiedad delincuentes y alertar a la compañía hipotecaria para evitar que los gravámenes fiscales existan contra los hogares de sus hipotecarios. Dado que los privilegios fiscales tienen prioridad sobre los gravámenes del prestamista, los bancos quieren asegurarse de que ellos, no el estado, se conviertan en el propietario de estas propiedades antes de cerrar la transacción.
• Cuota de Certificación de Inundación - Una tarifa que se debe pagar por una evaluación para determinar si la propiedad reside en una zona de inundación. Cuando se encuentra una casa residencial que se encuentra dentro de una zona de inundación, seguro de inundación es necesario antes de cerrar la venta.
• Cuota de preparación de documentos - Tarifa que los abogados y / o agentes de liquidación cobran por la preparación de los documentos de cierre necesarios.
• Cuota de procesamiento de contrato - Un cargo por obtener y coordinar documentación, evaluaciones, historial de empleo y crédito, o cualquier otra información necesaria para el departamento de aseguramiento del prestamista y aprobación final.
• Cargo de seguro de título del prestamista - El seguro de título es una póliza de seguro que cubre la pérdida de interés de propiedad en una propiedad debido a defectos legales y es necesaria si la propiedad está bajo hipoteca. El tipo más común de seguro de título es el seguro de título de un prestamista, que es pagado por el prestatario, pero sólo protege al prestamista.
• Título - Comisión de liquidación / fideicomiso - Esta comisión se paga al agente de liquidación o al titular de la cuenta de depósito. La responsabilidad del pago de esta cuota puede ser negociada entre el vendedor y el comprador.
• Título - Tasa de Certificado de Impuestos - Tarifa pagada a una compañía de título para determinar el estado de los impuestos sobre la propiedad en la propiedad.
• Cuota de encuesta - Tarifa pagada a un inspector para medir los límites y límites de la propiedad que está comprando. Dibujará un bonito mapa de la propiedad, mostrando la línea de propiedad, las mejoras en la propiedad, las cercas o arbustos y cualquier servidumbre registrada.
• Cargo de Carga de Registro de Hipoteca - Honorarios pagados al condado por registrar la escritura de fideicomiso y la escritura de garantía.
• Política de propiedad del propietario - Póliza de seguro que cubre la pérdida de interés de propiedad en una propiedad debido a defectos legales que se requiere si la propiedad está bajo hipoteca.
• Cuota de suscripción - Cuota para cubrir el costo de evaluar su paquete de solicitud de préstamo total, incluyendo su informe de crédito, historial de empleo, documentos financieros y evaluación para completar la evaluación del riesgo y por lo tanto su aprobación final.
• Cuota de Financiamiento de VA - Una tarifa pagada por un comprador o vendedor para asegurar al prestamista contra pérdidas por incumplimiento en un préstamo de VA.
• Prima de Seguro Hipotecario - MIP - Un precio pagado por el prestatario para asegurar al prestamista contra la pérdida por incumplimiento con los préstamos de la FHA.
• Inspección de la casa - Examen de la condición de una propiedad de bienes raíces, generalmente realizada en relación con la venta de la propiedad. Un inspector de viviendas calificado puede evaluar la condición del techo de una propiedad, cimientos, sistemas de calefacción y refrigeración, fontanería, trabajos eléctricos, agua y alcantarillado y algunos problemas de incendio y seguridad.
Estos son algunos de los costos de cierre más comunes. Para obtener más información sobre los costos de cierre o aclaraciones sobre cualquier asunto relacionado con los préstamos hipotecarios por favor póngase en contacto aqui.
Dear Joan,
Thank you so much for helping us get our very first home. You were very helpful every step of the way. Thank you for your patience, kind manner, and incredible knowledge in getting us approved and into our first home in such little time. I will send anyone I meet wanting to get a home straight to you. You are the very best Joan! Thanks a million.
Jimmy Nuno & Juany Diaz
I am very thankful for Joan Gallardo professional, responsive and honest assistance with the whole mortgage process from beginning to end. He made himself available to me via any method of my choice email, business phone or cell phone, which I appreciated and took advantage of. Joan even stayed in touch with me during his vacation. I am grateful for all of Joan's work he devoted to my family's purchase of this home.
They were organized, fast, communicative, transparent and customer friendly. All this qualities contributed to me closing earlier than anticipated plus they got the best rates and no junk fees. I will be coming back to refinance plus refer them my family to them. Special thanks to Joan and Patricia for being available at all times.